

随州高新技术产业开发区招商投资促进中心
2024年度部门决算
目 录
第一部分 随州高新区招商投资促进中心概况
一、部门主要职责
二、机构设置情况
第二部分 随州高新区招商投资促进中心2024年度部门决算表
一、收入支出决算总表
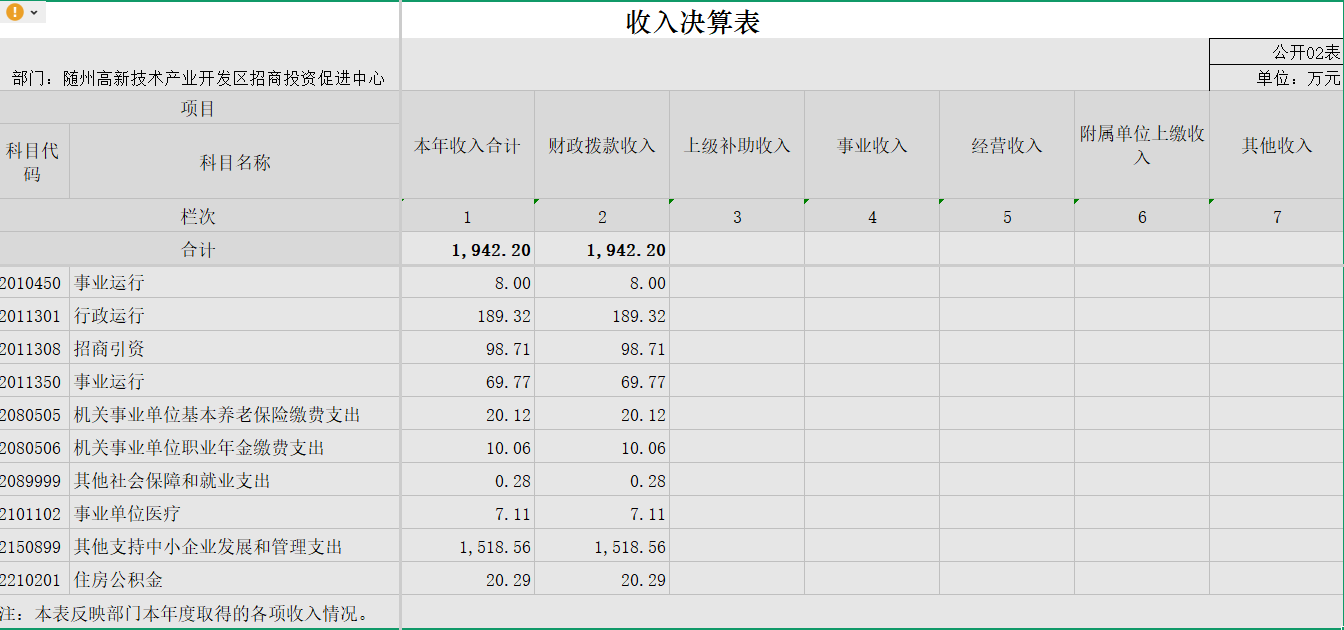
二、收入决算表
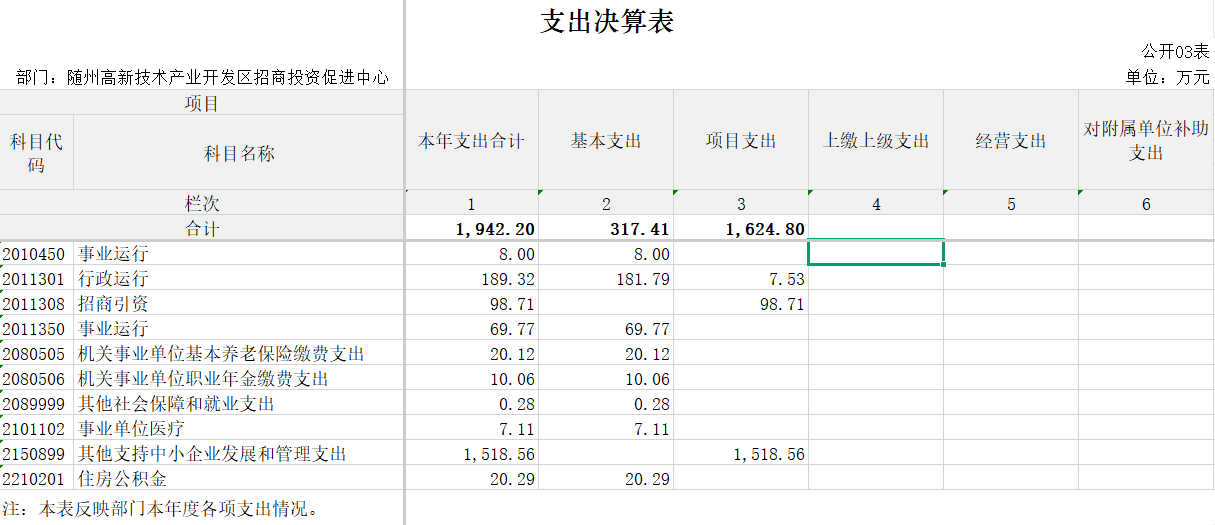
三、支出决算表
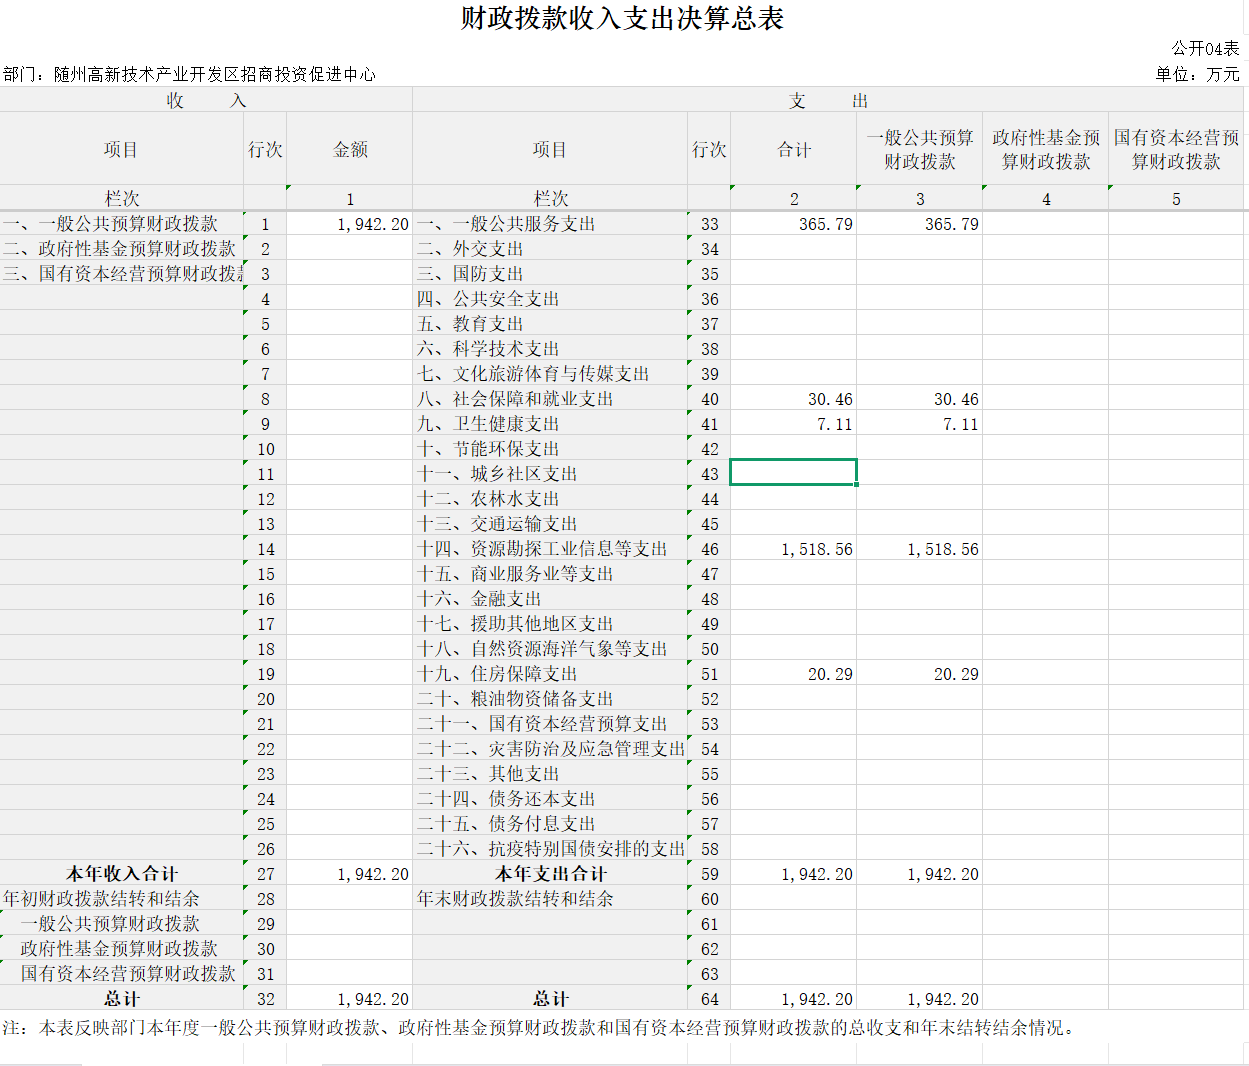
四、财政拨款收入支出决算总表
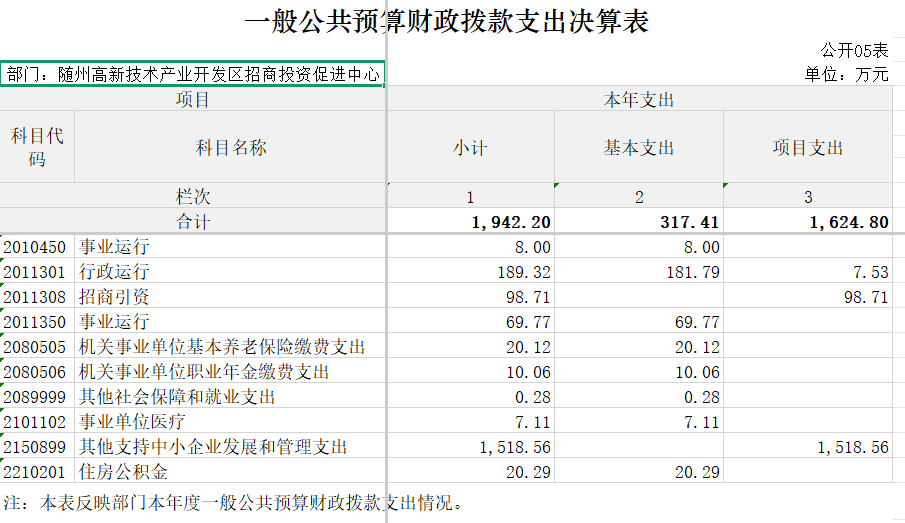
五、一般公共预算财政拨款支出决算表
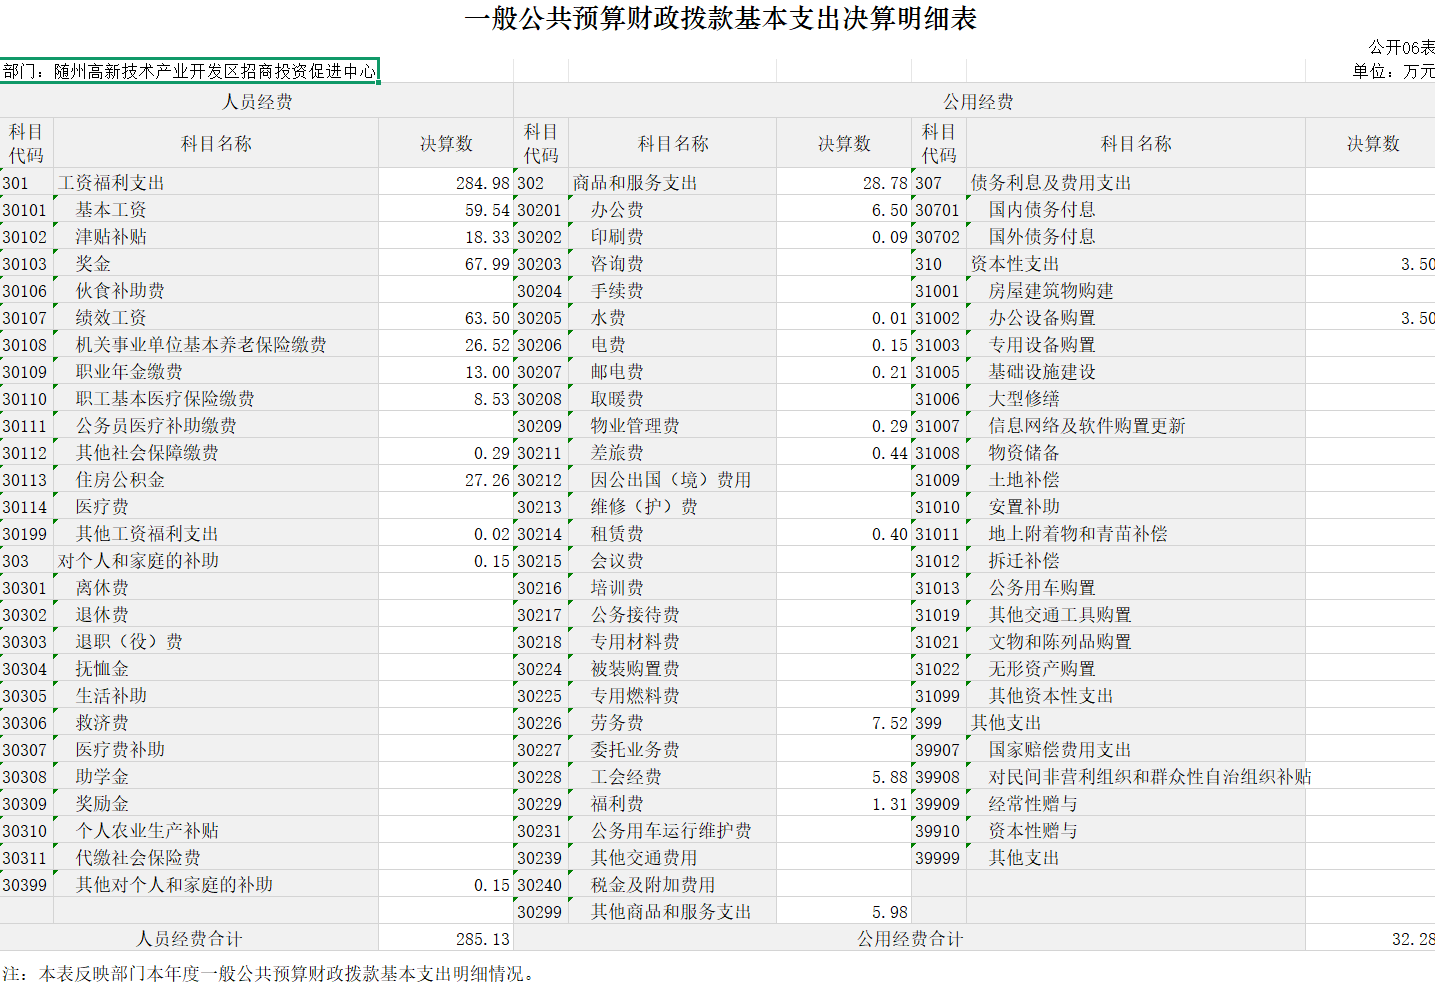
六、一般公共预算财政拨款基本支出决算明细表
七、政府性基金预算财政拨款收入支出决算表
八、国有资本经营预算财政拨款支出决算表
九、财政拨款“三公”经费支出决算表
第三部分 随州高新区招商投资促进中心2024年度部门决算情况说明
一、收入支出决算总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算总体情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款收入支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、机关运行经费支出说明
十一、政府采购支出说明
十二、国有资产占用情况说明
十三、预算绩效情况说明
十四、专项支出、转移支付支出情况说明
第四部分 其他需要说明的情况
名词解释
第六部分 附件
随州高新区招商投资促进中心概况
部门主要职责
(一)贯彻执行国家、省、市和高新区关于对外开放、招商引资工作的方针、政策;拟订高新区对外开放、招商引资发展战略和规划及相关政策措施和实施办法,报高新区党工委、管委会批准后组织实施。
(二)拟订高新区年度招商引资计划,报高新区党工委、管委会批准后组织实施;研究分析招商引资工作中的重大问题,提出对策建议。
(三)承担高新区对外开放、招商引资工作对外宣传和信息发布工作;负责高新区招商引资信息网络建设,发挥网络招商的平台作用。
(四)协调组织承办高新区举办的招商引资活动;参与国家、省政府、市政府举办的经济合作活动。
(五)参与招商引资项目专家评估论证机制体制的建设及日常工作;参与招商引资重点项目评估论证、推介洽谈和重要客商的接洽工作;承担区级招商顾问、招商大使、招商专班及异地商会的联络及服务工作。
(六)承担高新区招商引资项目的征集、筛选、包装,建立完善全区招商引资项目库,并做好项目动态管理、储备和发布工作。
(七)拟订高新区招商引资年度责任目标,报高新区党工委、管委会批准后组织实施;承担重大招商引资项目的跟踪、引进督办和服务工作。
(八)为外来投资企业提供有关法律、法规、政策和办事程序等咨询和跟踪服务;参与协调解决外来投资企业的各类问题和投诉。
(九)承办高新区党工委、管委会交办的其他工作。
二、机构设置情况
从单位构成看,随州高新技术产业开发区招商投资促进中心部门决算由实行独立核算的1本级决算和0个下属单位决算组成。
第二部分 2024年度部门决算表
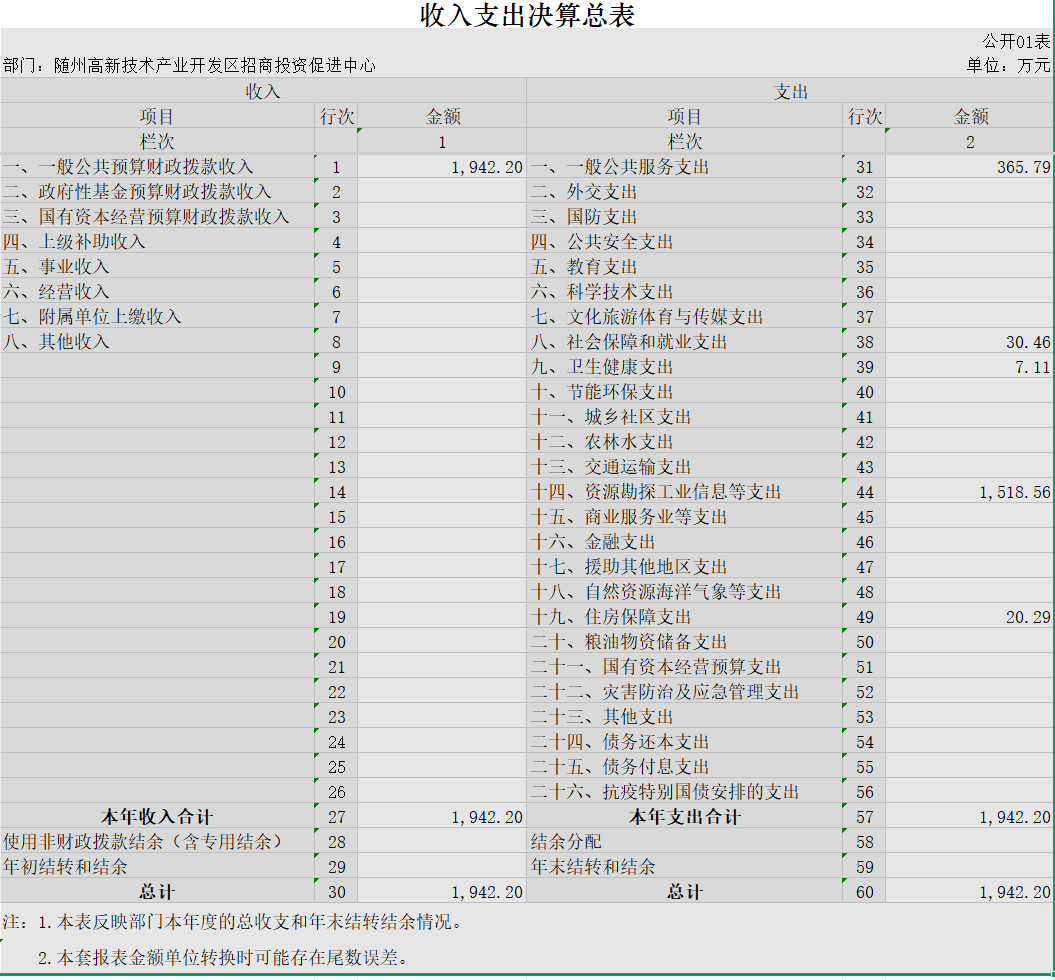
一、收入支出决算总表
收入决算表
支出决算表
财政拨款收入支出决算总表
一般公共预算财政拨款支出决算表
一般公共预算财政拨款基本支出决算明细表
政府性基金预算财政拨款收入支出决算表
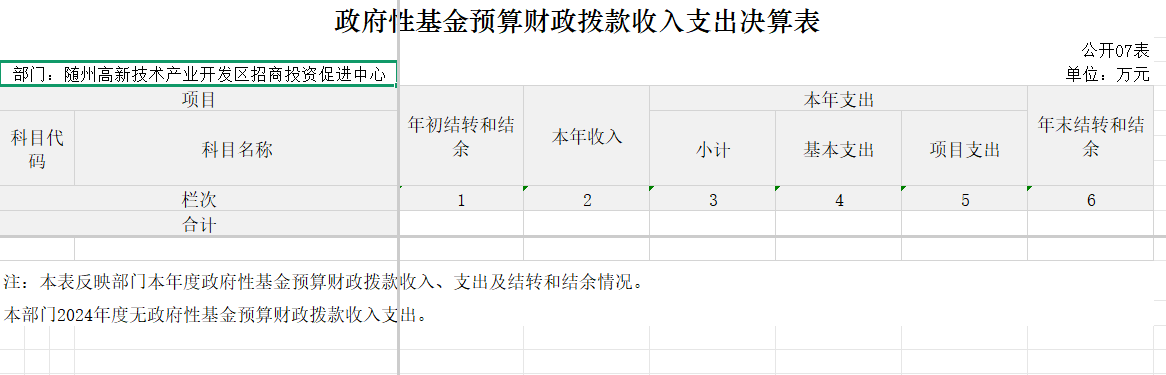
说明:本单位本年无政府性基金预算支出。
国有资本经营预算财政拨款支出决算表
说明:本单位本年无国有资本经营预算支出。
财政拨款“三公”经费支出决算表
说明:本单位本年无财政拨款“三公”经费支出。
第三部分 2024年度部门决算情况说明
一、收入支出决算总体情况说明
2024年度收、支总计均为1942.2万元。与2023年度相比,收、支总计各减少123.5万元,下降6.0%,主要原因是其他支持中小企业发展和管理支出科目支出减少导致。
图1:收、支决算总计变动情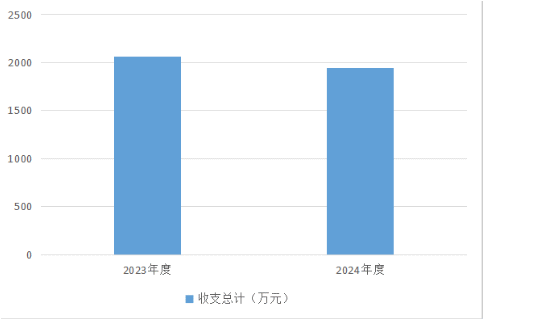
二、收入决算情况说明
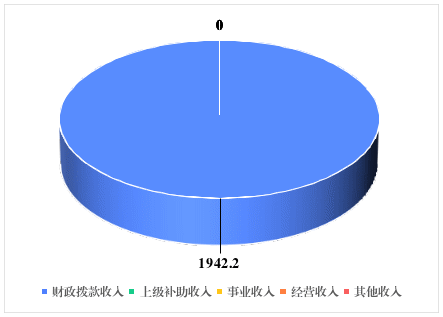
2024年度收入合计1942.2万元,与2023年度相比,收入合计减少123.5万元,下降6 %。其中:财政拨款收入1942.2 万元,占本年收入100 %;上级补助收入0万元,占本年收入0 %;事业收入0万元,占本年收入0 %;经营收入0万元,占本年收入0 %;附属单位上缴收入0万元,占本年收入0 %;其他收入0万元,占本年收入0 %。
图2:收入决算结构
三、支出决算情况说明
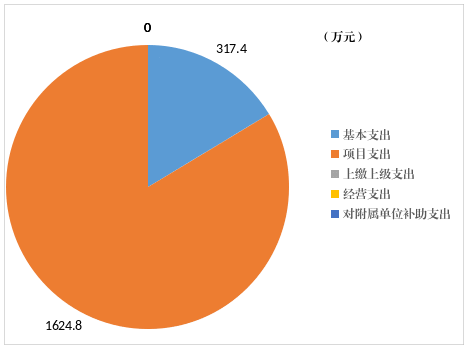
2024年度支出合计1942.2万元,与2023年度相比,支出合计减少123.5 万元,下降6 %。其中:基本支出317.4万元,占本年支出16.3%;项目支出1624.8万元,占本年支出83.7%;上缴上级支出0万元,占本年支出0%;经营支出 0 万元,占本年支出0%;对附属单位补助支出0万元,占本年支出0%。
图3:支出决算结构
四、财政拨款收入支出决算总体情况说明
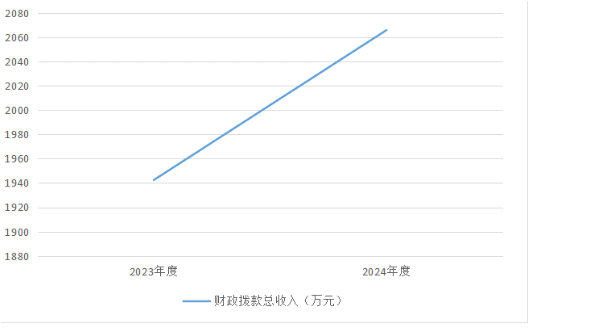
2024年度财政拨款收、支总计均为1942.2万元。与2023年度相比,财政拨款收、支总计各减少123.5万元,下降6%。主要原因是其他支持中小企业发展和管理支出科目支出减少导致。
2024年度财政拨款收入中,一般公共预算财政拨款收入 万元,比2023年度决算数减少123.5万元。减少主要原因是其他支持中小企业发展和管理支出科目支出减少导致。
政府性基金预算财政拨款收入0万元,比2023年度决算数增加(减少)0万元。国有资本经营预算财政拨款收入0万元,比2023年度决算数增加(减少)0万元。
图4:财政拨款收、支决算总计变动情况
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
2024年度一般公共预算财政拨款支出1942.2万元,占本年支出合计的100%。与2023年度相比,一般公共预算财政拨款支出减少123.5万元,下降6%。主要原因是其他支持中小企业发展和管理支出科目支出减少导致。
(二)一般公共预算财政拨款支出决算结构情况
2024年度一般公共预算财政拨款支出1942.2万元,主要用于以下方面:
一般公共服务支出365.79万元,占18.8%。主要是用于招商引资及事业运行等。
社会保障和就业支出30.46万元,占1.6%。主要用于缴纳养老保险及职业年金等。
卫生健康支出支出7.11万元,占0.4%。主要用于缴纳医疗保险等。
支持中小企业发展和管理支出(类)等支出1518.56万元,占78.2%。主要是用于对区内企业的补助。
住房保障出支出20.29万元,占1%。主要用于缴纳住房公积金等。
(三)一般公共预算财政拨款支出决算具体情况
2024年度一般公共预算财政拨款支出年初预算为5354.2万元,支出决算为1942.2万元,完成年初预算的36.3%。其中:
1.一般公共服务支出(类)。年初预算为296.03万元,支出决算为365.79万元,完成年初预算的123.6%,支出决算数大(小)于年初预算数(凡是年中有追加预算的或决算数低于年初预算数95%的应作原因说明)的主要原因:人员增加年中追加一般公共服务支出预算。
2.社会保障和就业支出。年初预算为30.46万元,支出决算为30.46万元,完成年初预算的100 %。
3、卫生健康支出支出。年初预算为7.43万元,支出决算为7.11万元,完成年初预算的100 %。
4、支持中小企业发展和管理支出(类)等支出。年初预算为5000万元,支出决算为1518.56万元,完成年初预算的30.4%。(凡是年中有追加预算的或决算数低于年初预算数95%的应作原因说明)主要原因为部分企业未达到协议要求导致政策性兑现资金未兑现。
5、住房保障出支出。年初预算为20.29万元,支出决算为20.29万元,完成年初预算的100 %。
六、一般公共预算财政拨款基本支出决算情况说明
2024年度一般公共预算财政拨款基本支出317.41万元,其中:人员经费285.13万元,主要包括:基本工资、津贴补贴、奖金、伙食补助费、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、公务员医疗补助缴费、其他社会保障缴费、住房公积金、医疗费、其他工资福利支出、离休费、退休费、退职(役)费、抚恤金、生活补助、救济费、医疗费补助、助学金、奖励金、个人农业生产补贴、代缴社会保险费、其他对个人和家庭的补助。
公用经费32.28万元,主要包括:办公费、印刷费、咨询费、手续费、水费、电费、邮电费、取暖费、物业管理费、差旅费、因公出国(境)费用、维修(护)费、租赁费、会议费、培训费、公务接待费、专用材料费、被装购置费、专用燃料费、劳务费、委托业务费、工会经费、福利费、公务用车运行维护费、其他交通费用、税金及附加费用、其他商品和服务支出、办公设备购置、专用设备购置、信息网络及软件购置更新、公务用车购置、其他资本性支出。
七、政府性基金预算财政拨款收入支出决算情况说明
本单位当年无政府性基金预算财政拨款收入支出
八、国有资本经营预算财政拨款支出决算情况说明
本单位当年无国有资本经营预算财政拨款支出
九、财政拨款“三公”经费支出决算情况说明
(一)“三公”经费财政拨款支出决算总体情况说明
2024年度“三公”经费财政拨款支出全年预算为 0万元,支出决算为0万元,完成全年预算的0 %。较上年增加(减少) 0万元,增长(下降)0 %。
(二)“三公”经费财政拨款支出决算具体情况说明
1.因公出国(境)费全年预算为0万元,支出决算为0万元,完成全年预算的0 %。较上年增加(减少)0万元,增长(下降)0 %。
2.公务用车购置及运行费全年预算为0万元,支出决算为 0万元,完成全年预算的0 %;较上年增加(减少)0万元,增长(下降)0%。其中:
(1)公务用车购置费支出0万元.
(2)公务用车运行费支出0万元,开支财政拨款的公务用车保有量为0辆。
3.公务接待费全年预算为0万元,支出决算为0万元,完成全年预算的0 %,较上年增加(减少)0万元,增长(下降)0 %。
外宾接待支出0万元。
国内公务接待支出0万元。
本单位2024年度没有三公经费支出。
机关运行经费支出说明
无
十一、政府采购支出说明
本部门2024年度政府采购支出总额0万元。
十二、国有资产占用情况说明
截至2024年12月31日,部门(单位)共有车辆0辆,单位价值100万元以上设备0台(套)。
十三、预算绩效情况说明
(一)预算绩效管理工作开展情况。
根据预算绩效管理要求,本部门组织对2024年度一般公共预算项目支出全面开展绩效自评,共涉及项目1个,资金633.6万元,占一般公共预算项目支出总额的32.6%。从评价情况来看,项目经费管理规范,资金均按规定用途使用,项目绩效目标基本完成,项目立项程序完整、规范,绩效目标明确,社会效益较好,,资金拨付审批程序严格,使用规范。
组织开展部门整体支出绩效评价,评价情况来看,各项工作在预定时间内及时实施完成,绝大部分产出指标的指标值已达到年初设定目标值,年度绩效目标完成情况良好。
(二)部门决算中项目绩效自评结果。
本部门今年在部门决算中反映所有项目绩效自评结果(涉密项目除外)得分为98分。
健明集团叶开泰国药(随州)有限公司发展奖励资金:项目全年预算数为633.6万元,执行数为633.6万元,完成预算100%。主要产出和效益:一是提升就业率;二是通过吸引外部投资,促进产业升级和经济结构优化。
(三)绩效评价结果应用情况。
1、部门绩效评价结果应用情况。
加强对项目实施的管理监督,一是科学谋划项目,完善绩效指标的设置,建立项目绩效指标体系,尽可能的设置可量化指标;二是加强财务管理,严格按照中央预算管理制度,明确预算管理规范,严格执行部门预算,杜绝超范围、超标准开支,做到每一笔开支都在预算范围内;三是执行项目绩效监控,督促项目实施进度,提高项目资金效益。
部门绩效评价结果拟应用情况。
一是将绩效自评结果与2026年预算编制相结合,对实施效果好的项目优先保障项目资金预算,并在编制预算的过程中,对绩效目标及指标进一步梳理完善;二是加强对项目实施的管理监督,对项目执行情况和项目的实际效果进行定期的绩效评估与考核,提出评估意见和改进建议,及时研究解决工作中的实际困难与问题,提高项目执行率。
财政专项支出、专项转移支付支出情况。
本单位本年度无财政专项支出、专项转移支付支出。
其他需要说明的情况
无
第五部分 名词解释
(一)一般公共预算财政拨款收入:指省级财政一般公共预算当年拨付的资金。
(二)政府性基金预算财政拨款收入:指省级财政政府性基金预算当年拨付的资金。
(三)国有资本经营预算财政拨款收入:指省级财政国有资本经营预算当年拨付的资金。
(四)上级补助收入:指从事业单位主管部门和上级单位取得的非财政补助收入。
(五)事业收入:指事业单位开展专业业务活动及其辅助活动取得的收入。
(六)经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
(七)其他收入:指单位取得的除上述“一般公共预算财政拨款收入”、“政府性基金预算财政拨款收入”、“国有资本经营预算财政拨款收入”、“上级补助收入”、“事业收入”、“经营收入”等收入以外的各项收入。(该项名词解释中“上述……等收入”请依据部门收入的实际情况进行解释。)
(八)使用非财政拨款结余和专用结余:指事业单位按照预算管理要求使用非财政拨款结余弥补收支差额的金额,以及使用专用结余安排支出的金额。
(九)年初结转和结余:指单位以前年度尚未完成、结转到本年仍按原规定用途继续使用的资金,或项目已完成等产生的结余资金。
(十)本部门使用的支出功能分类科目(到项级)。
1.一般公共服务(类)财政事务(款)行政运行(项)。
(参考《2024年政府收支分类科目》说明逐项解释)
(十一)结余分配:指事业单位按照会计制度规定缴纳的企业所得税、提取的专用结余以及转入非财政拨款结余的金额等。
(十二)年末结转和结余:指单位按有关规定结转到下年或以后年度继续使用的资金,或项目已完成等产生的结余资金。
(十三)基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
(十四)项目支出:指在基本支出之外为完成特定行政任务或事业发展目标所发生的支出。
(十五)经营支出:指事业单位在专业活动及辅助活动之外开展非独立核算经营活动发生的支出。
(十六)“三公”经费:纳入省级财政预决算管理的“三公”经费,是指省直部门用财政拨款安排的因公出国(境)费、公务用车购置及运行费和公务接待费。其中,因公出国(境)费反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行费反映单位公务用车购置支出(含车辆购置税、牌照费)及燃料费、维修费、过桥过路费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
(十七)机关运行经费:指为保障行政单位(包括参照公务员法管理的事业单位)运行用于购买货物和服务的各项资金,包括办公费、印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用。
(十八)其他专用名词。
第六部分 附件
一、2024年度整体绩效评价自评表
填报日期:2025年10月10日 单位:万元
单位名称 | 随州高新技术产业开发区招商投资促进中心 | |||||
基本支出总额 | 317.4 | 项目支出总额 | 1624.8 | |||
年度目标 | ||||||
度效标 年绩指 | 二级指标 | 三级指标 | 指标分类 | 年初目标值(A) | 实际完成值(B) | 得分 |
公用经费控制 (2分) | 公用经费控制率 (2分) | 绩效基本型 | 100% | 100% | 2 | |
在职人员控制 (2分) | 在职人员控制率 (2分) | 绩效基本型 | 100% | 100% | 2 | |
项目支出 成本控制(4分) | 会议费控制率 (1分) | 绩效基本型 | 100% | 100% | 1 | |
“三公”经费 变动率(1分) | 绩效基本型 | 0% | 0% | 1 | ||
支出变动率(2分) | 绩效基本型 | 0% | 10.2% | 1 | ||
战略管理(2分) | 中长期规划相符性(1分) | 绩效基本型 | 相符 | 相符 | 1 | |
工作计划健全性 (1分) | 绩效基本型 | 健全 | 健全 | 1 | ||
预算编制(5分) | 预算编制科学性 (1分) | 绩效基本型 | 科学 | 科学 | 1 | |
预算编制合理性 (1分) | 绩效基本型 | 合理 | 合理 | 1 | ||
立项规范性(1分) | 绩效基本型 | 规范 | 规范 | 1 | ||
预算调整率(2分) | 绩效基本型 | 0% | 1.3% | 1 | ||
预算执行(5分) | 预算执行率(2分) | 绩效基本型 | 100% | 36.3% | 0 | |
结转结余率(1分) | 绩效基本型 | 0% | 0% | 1 | ||
政府采购执行率 (1分) | 绩效基本型 | 100% | 100% | 1 | ||
非税收入 预算完成率(1分) | 绩效基本型 | 0% | 0% | 1 | ||
绩效管理(5分) | 事前绩效评估完成率(1分) | 绩效基本型 | 100% | 100% | 1 | ||
绩效目标合理性 (1分) | 绩效基本型 | 合理 | 合理 | 1 | |||
绩效监控开展率 (1分) | 绩效基本型 | 100% | 100% | 1 | |||
绩效评价覆盖率 (1分) | 绩效基本型 | 100% | 100% | 1 | |||
评价结果应用率 (1分) | 绩效基本型 | 100% | 100% | 1 | |||
资产管理(2分) | 资产管理制度健全性(1分) | 绩效基本型 | 健全 | 健全 | 1 | ||
资产管理规范性 (1分) | 绩效基本型 | 规范 | 规范 | 1 | |||
财务管理(3分) | 财务管理制度健全性(1分) | 绩效基本型 | 健全 | 健全 | 1 | ||
会计核算规范性 (1分) | 绩效基本型 | 规范 | 规范 | 1 | |||
资金使用合规性 (1分) | 绩效基本型 | 合规 | 合规 | 1 | |||
履职 效能(40分) | 核心业务产出(40分) | 新签约亿元以上项目 | 40个 | 44个 | 20 | ||
合同金额 | 200亿元 | 236.3亿元 | 20 | ||||
社会 效应(20分) | 经济效益(5分) | 招商引资保持良好发展态势 | 良好 | 良好 | 5 | ||
社会效益(10分) | 提升就业率 | 提升 | 提升 | 5 | |||
降低失业率 | 降低 | 降低 | 5 | ||||
生态效益(5分) | 生态环境改善 | 有改善 | 有改善 | 5 | |||
可持 续发 展能 力(6分) | 体制机制改革 (2分) | 服务体制改革成效 (1分) | 100% | 100% | 1 | ||
行政管理体制 改革成效(1分) | 100% | 100% | 1 | ||||
人才支撑(2分) | 业务学习与 培训完成率(0.5分) | 100% | 100% | 0.5 | |||
干部队伍体系 建设规划情况 (0.5分) | 100% | 100% | 0.5 | ||||
高学高层次 人才储备率(1分) | 100% | 100% | 1 | ||||
科技支撑(2分) | 信息化建设情况 (2分) | 100% | 100% | 2 |
满意度 (4分) | 服务对象满意度(2分) | 满意 | 满意 | 2 | ||
联系部门满意度(2分) | 满意 | 满意 | 2 | |||
总分 | 97分 | |||||
偏差大或目标未完成原因分析 |
预算执行率只有36.3%,主要原因为部分企业未达到协议要求导致政策性兑现资金未兑现。 | |||||
改进措施及结果应用方案 |
编制预算需以历史数据为基础,结合年度目标科学测算,优化预算编制流程,强化项目可行性论证,确保资金分配精准,同时强化部门协同,动态调整优化,从而提高预算执行率。 | |||||
备注:1.基本支出总额和项目支出总额为财政资金实际支出数
2.基于经济性和必要性等因素考虑,满意度指标暂可不作为必评指标。
3.按照绩效提升与创新程度,指标分为绩效基本型、绩效创新型指标。
绩效基本型指标:指本部门保持现有工作水平,未实现突破性进展的指标。
绩效创新型指标:指本部门开展创新型工作、某项工作取得突破性进展或某方面工作水平极大提升的指标。
二、2024年度项目绩效评价自评表
2024年度项目自评表
单位名称:随州高新技术产业开发区招商投资促进中心 填报日期:2025年10月10日
项目名称 | 健明集团叶开泰国药(随州)有限公司发展奖励资金 | 项目实施单位 | 随州高新技术产业开发区招商投资促进中心 | |||||||
项目主管单位 | 随州高新技术产业开发区招商投资促进中心 | 项目负责人 | ||||||||
资金性质 | 1、持续性项目 □ 2、一次性项目R3、债券项目□ | |||||||||
项目资金来源 (万元) | 中央、省级 | 本级 | 其他 | 合计 | ||||||
633.6 | 633.6 | |||||||||
预算执行情况(万元) (20分) | 预算数(A) | 执行数(B) | 执行率 (B/A) | 得分 (20分*执行率) | ||||||
年度财政资金总额 | 633.6 | 633.6 | 100% | 20 | ||||||
年度绩效目标 (80分) | 一级指标 | 二级指标 | 三级指标 | 年初目标值(A) | 实际完成值(B) | 得分 | ||||
成本指标(10分) | 成本控制指标 | 支出变动率 | 0% | 0% | 10 | |||||
产出指标(30分) | 数量指标 | 投资规模 | 符合要求 | 符合要求 | 10 | |||||
建设进度 | 符合要求 | 符合要求 | 10 | |||||||
税收贡献 | 符合要求 | 符合要求 | 10 | |||||||
效益指标(30分) | 经济效益(10分) | 产业升级和经济结构优化 | 产业升级和经济结构优化 | 9 | ||||||
社会效益(10分) | 就业提升 | 就业提升 | 9 | |||||||
生态效益(10分) | 有改善 | 有改善 | 10 | |||||||
满意度指标(10分) | 服务对象满意度(5分) | 满意 | 满意 | 5 | ||||||
联系部门满意度(5分) | 满意 | 满意 | 5 | |||||||
总分 | 98 | |||||||||
备注:
1.预算执行情况口径:预算数为调整后财政资金总额(包括上年结余结转),执行数为资金使用单位财政资金实际支出数。
2.基于经济性和必要性等因素考虑,满意度指标暂可不作为必评指标。
3.部门预算项目以二级项目填报,市直专项、市对下专项转移支付项目、具有特定用途和具体使用目标的共同事权类一般性转移支付以一级项目填报。
地址:随州市编钟大道8号邮政编码:441300联系电话:0722-3286969传真:0722-3286970 E-Mail:hbszkfq@163.com
网站主办单位:随州高新技术产业开发区管理委员会
政府网站标识码:4213900001鄂ICP备14010993号-2
 鄂公网安备 42130202003266号
Copyright © 2016-2018 Powered by www.suizhougxq.gov.cn,随州高新技术产业开发区 All Rights Reserved.